※この記事には、紹介料を受け取るサービスのご紹介(PR)が含まれます。
 Instagram@ko_banker
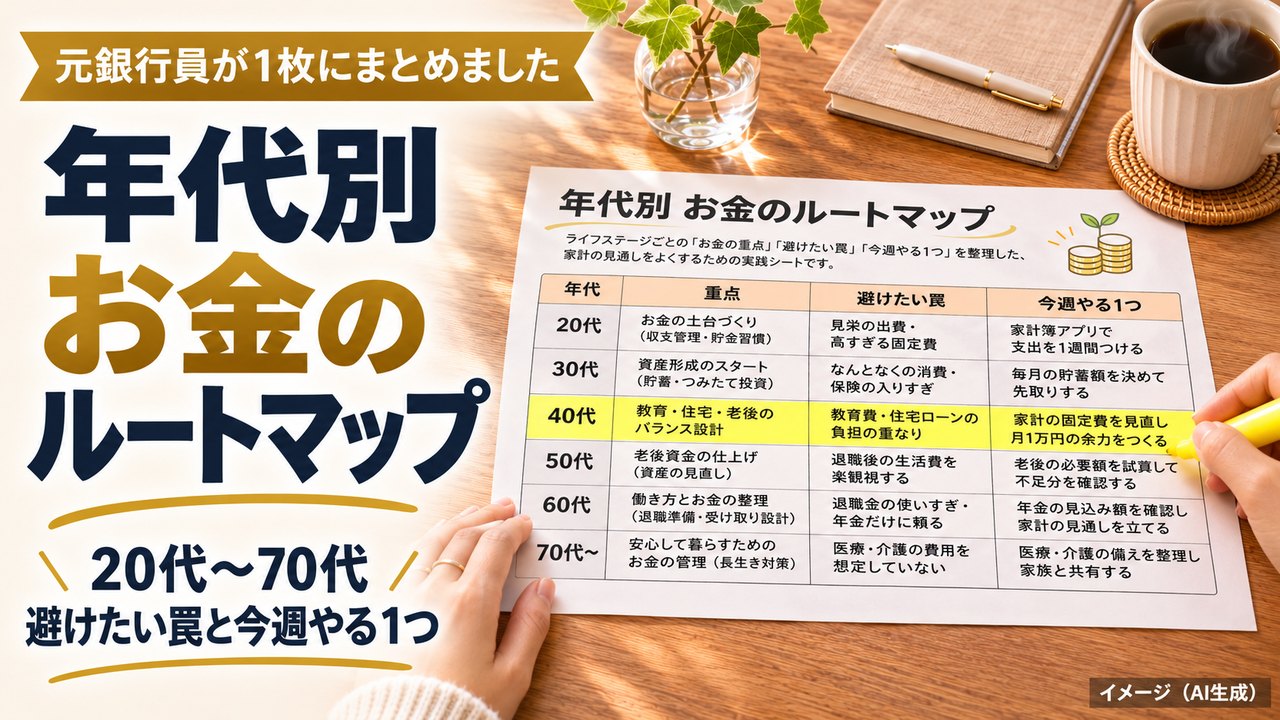
年代別に知っておくお金の知識|20代〜70代のルートマップ
NISAも保険も年金も、全部ちゃんと勉強しなきゃ…
でも、何から手をつければいいの?

私の結論は、全部はやらずに、自分の年代の1行だけやればいい、です。
お金の知識には、「効く年代」があるからです。
この中に1つでも当てはまったら、読んでください
- NISA・保険・住宅ローン・年金と、気になることが多すぎて手が止まっている
- 銀行や保険の窓口で、すすめられるまま決めたことがある
- 親の介護や、自分の老後のお金が、ぼんやり不安
下の「1枚の表」で、自分の年代の行だけをスクショする。そこに書いた「今週やる1つ」だけを、今週やれば十分です。
結論:自分の年代の1行だけでいい
 Point 結論
お金の勉強を「全部やろう」とすると、何も始まりません。
見るのは、自分の年代の行だけです。
| 年代 | 重点 | 避けたい罠 | 今週やる1つ |
|---|---|---|---|
| 20代 | 時間を味方にする | ワンルーム投資の営業 | NISA口座を申し込む |
| 30代 | 家と金利への備え | 学資保険・ペアローンの組みすぎ | 住宅ローン金利を言えるようにする |
| 40代 | 節約の場所を直す | 貯蓄型・外貨建て保険 | 保険証券を全部、机に並べる |
| 50代 | 年金の受け取り方と介護 | 退職金特別プラン | ねんきんネットで見込み額を出す |
| 60代 | 出口の3点セット | ファンドラップ・仕組債・SNS詐欺 | 退職金の受け取り方を会社に聞く |
| 70代〜 | 医療・介護・終活 | リフォーム・アパート建築の営業 | エンディングノートを1冊買う |
40代の行に色をつけています。スクショして、スマホに置いておくのがおすすめです。
知らないと、こうなる
たとえば、40代で、保険料が毎月3万円の家。
保険の中身を見ないまま、20年が過ぎると、こうなります。
20年後払った保険料は、3万円×12か月×20年で720万円。
でも病気やけがの医療費は、もともと国の制度で、月およそ8〜9万円までに抑えられていました(高額療養費制度)。
つまり国の保障と重なっていた分まで、20年間ずっと払い続けていた、ということが起こります。
わたしは、これを「イベントの待ちぶせ」と呼んでいます。
家を買う、子どもが生まれる、退職金が入る。
お金が動く日に、商品の案内が待っているんです。
ことば高額療養費制度=1か月の医療費の自己負担に上限がある国のしくみ。年収約370〜770万円の人なら、月およそ8〜9万円が上限です(2026年8月から少し上がりました)。
※金額は計算のための例です。保険がすべて不要という意味ではありません。
理由は1つ:失敗は「イベントの日」に起きる
 Reason 理由
お金の大きな失敗は、
人生のイベントの日に起きる。
売る側は、あなたの年齢とイベントを見て動いています。
| 年代 | イベント | 待ちぶせしているもの |
|---|---|---|
| 20代 | 社会人になる | ワンルームマンション投資 |
| 30代 | 結婚・出産・家を買う | 学資保険・ペアローンの組みすぎ |
| 40代 | 収入が増えて、将来が不安 | 貯蓄型・外貨建て保険 |
| 50代 | 退職前・役職定年 | 退職金特別プラン |
| 60代 | 退職金が入る | ファンドラップ・仕組債・SNSの投資話 |
| 70代〜 | 相続や体の不安 | リフォーム・アパート建築 |
だから、イベントが来る前に、自分の年代の罠だけ知っておく。
それだけで、営業の話を落ち着いて聞けるようになります。
※商品そのものが悪いのではありません。しくみを知らずに入るのが危ない、ということです。
自分ならいくら? 始める年齢で、これだけ違う
もう1つの失敗は、「投資をしない・続かない」ことです。
月1万円を年5%で積み立てて、65歳まで続けた場合です。
| 始める年齢 | 元本 | 65歳の目安 |
|---|---|---|
| 25歳(40年) | 480万円 | 約1,530万円 |
| 35歳(30年) | 360万円 | 約830万円 |
| 45歳(20年) | 240万円 | 約410万円 |
| 55歳(10年) | 120万円 | 約155万円 |
※年5%は計算のための想定です。実際の値動きは毎年変わり、元本を下回ることもあります。
具体例:20代〜70代のルートマップ
 Example 具体例
ここからは年代ごとです。自分の年代と、その前後の1つだけ読んでください。
20代時間という一番強い味方を使う
始めるのが早いほど、時間が働いてくれます。
自分への投資も投資です。
収入を上げる力は、積み立てる額を上げる力になります。
「節税になる」「年金代わりになる」が決まり文句です。家を買うのと同じくらいの借金を、はじめての投資で背負うのは危ないです。
NISA口座の開設を申し込む。
30代家を買う決断と「金利のある世界」
2026年10月の時点で、大手銀行の変動金利は年1%台、全期間固定のフラット35は年3.8%前後。
差は2%以上あります。
| お金のテーマ | 知っておきたい数字 |
|---|---|
| 教育費(幼稚園〜高校の15年) | すべて公立 約596万円 すべて私立 約1,976万円 |
| iDeCo | 月1万円なら、年約1.8万円の節税(税率15%の場合) |
ことばペアローン=夫婦それぞれが住宅ローンを組み、2人で1つの家を買うこと。借りられる額は増えますが、2人とも払い続ける前提です。
産休・転職・病気で片方の収入が減っても払えるか、収入が2〜3割減ったときで確かめてください。学資保険は、今の金利では増え方が小さめです。
自分の住宅ローンの金利を、すぐ言えるようにする。
40代節約の「がんばりどころ」を直す
| 節約の方法 | 浮くお金の目安 |
|---|---|
| 毎日の節電 | 月に数百〜数千円 |
| 住宅ローンの借り換え・保険の見直し | 数十万〜数百万円 |
がんばる場所を変えるのが40代です。
保険は、みんなで出し合って困った人に配るしくみなので、平均すると払う額のほうが多くなります。
保障と、お金を育てる部分が1つにまざると、手数料が見えにくくなります。保障は保険、お金を育てるのはNISAと、分けて考えてください。
家にある保険証券を全部、机に並べる(ねんきん定期便も一緒に)。
50代年金の受け取り方と、親の介護
| 年金を受け取る年齢 | 増え方・減り方(一生続く) |
|---|---|
| 60歳(繰上げ) | 最大24%減 |
| 65歳 | そのまま |
| 75歳(繰下げ) | 最大84%増 |
介護にかかるお金は、平均で一時的な費用が47.2万円、月々9.0万円、期間は約4年7か月。
合わせると約540万円です。
親と自分、2世代分を見ておきましょう。
金利の高い定期預金と、手数料の重い投資信託をセットにした商品が定番です。高い金利は最初の数か月だけ、ということが多いです。
ねんきんネットで、年金の見込み額を出す。
60代出口の3点セットを決める
いつまで、どう働くか働きながら年金をもらうとき、給料と年金の合計が月62万円を超えると、年金が減ります(2026年4月から)。
退職金は一時金か、年金か税金がかからない枠の大きさと、気持ちの安心で決めます。
運用しながら、どう取り崩すか毎月同じ額で崩すか、残高の同じ割合で崩すか。
「あなただけに特別」「損はしない」という話は、ぜんぶ疑ってください。退職金が入ったことは、金融機関から丸見えです。入った直後が、一番狙われます。
退職金の受け取り方の選び方を、会社に確かめる。
70代〜医療・介護・終活
65歳以上の夫婦のみの無職世帯では、毎月約4.2万円が足りない計算です(2025年の家計調査)。
30年続くと約1,500万円。
数字を先に知っておけば、こわくありません。
| 残すもの | 役割 |
|---|---|
| 遺言書 | 法的な効力がある。家族がもめないため |
| エンディングノート | 法的な効力はない。気持ちや、口座・保険の場所を残すため |
必要のない大きな借金を抱えて、老後の手元のお金を減らしてしまうおそれがあります。家族に相談してから決めてください。
エンディングノートを1冊買う。
全年代に共通の土台は3つ
国の保障を知る高額療養費・遺族年金・傷病手当金。民間の保険は「足りない分」だけで十分なことが多いです。
投資は長期・積立・分散時間をかけて、毎月少しずつ、いろいろな国や会社に分けて持ちます。
長生きを前提にする女性の約2人に1人が90歳まで生きる時代です(令和7年簡易生命表で50.8%)。
※年金の増減は1962年4月2日以降に生まれた人の場合です。
でも…と思った人へ
ここまで読んで、こう思った人もいるかもしれません。
忙しくて、勉強する時間がない…
「今週やる1つ」は、どれも5〜15分で終わることだけにしています。
勉強ではなく、作業1つです。
もう若くないし、今さら遅いかも…
罠は、どの年代にもあります。
次の年代の罠を先に知っておくだけで、大きな失敗は防げます。
窓口の人、親切だったし…
親切さと、商品の中身は別の話です。
その場で決めずに「家族と相談します」と持ち帰れば十分です。
時間がない・遅い・親切だった。
どれも、1行を見ない理由にはなりません。
もう一度、結論
 Point もう一度
ご家族に伝えるなら、この3つで足ります。
3行でいうと
- 全部はやらない。自分の年代の1行だけ見る
- お金の失敗は、イベントの日に、待ちぶせされている
- 今週は、「今週やる1つ」だけやる
イベントの待ちぶせは、
イベントの前に、1行で防げる。
お金は、知っている人の味方です。
よくある質問
全部の年代を読まないとダメですか?
いいえ。自分の年代と、その前後の1つだけで十分です。40代なら、30代・40代・50代の3つを読めば、今やることと次に備えることが分かります。
年代別の「罠」とは何ですか?
人生のイベントに合わせて勧められやすい商品のことです。商品そのものが悪いのではなく、しくみを知らずに入るのが危ない、という意味です。
40代は、まず何をすればいいですか?
家にある保険証券を全部、机に並べてみてください。ねんきん定期便も一緒に置くと、国の保障と民間の保険が重なっているところが見えます。
老後2000万円問題は、今も本当ですか?
2019年の試算は、毎月約5.5万円の不足が30年続く前提でした。2025年の家計調査では、65歳以上の夫婦のみの無職世帯の不足は月約4.2万円で、30年なら約1,500万円です。家によって大きく違うので、自分の家の数字で考えるのが大事です。
年金の受け取り方は、いつ決めればいいですか?
決めるのは60代でも間に合います。50代のうちに「ねんきんネット」で見込み額を見ておくと、何歳まで働くかと一緒に考えられます。60歳で受け取ると最大24%減、75歳まで遅らせると最大84%増えて、それが一生続きます。
自分の年代の「今週やる1つ」を、今日やる。1つ動けば、もう「待ちぶせされる側」ではありません。
ほかにも、お金の手続きで使える資料ある?
LINEで「資料」と送ると、動画ごとの書きこみシートをまとめて見られます。
よかったら、使ってみてください。
【免責事項】本記事は2026年11月4日時点の公表データをもとにまとめた一般的な情報です。出典:生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」、文部科学省「令和5年度 子供の学習費調査」、総務省「家計調査 2025年平均」、厚生労働省「令和7年簡易生命表」「高額療養費制度」「在職老齢年金制度の見直し」、日本年金機構「年金の繰下げ受給」、住宅ローン金利は大手銀行の2026年10月の公表金利(BUSINESS INSIDER JAPANのまとめ)。具体例の金額は計算のための例です。商品の名前は、すすめられやすいものの例で、特定の商品が悪いという意味ではありません。年金・税金・保険の細かい条件は人によって違うため、年金事務所・勤め先・専門家でご確認ください。特定の商品をすすめるものではありません。
›1枚の表を見る