 Instagram@ko_banker
年末調整の書き方ガイド(令和8年分)
また年末調整の紙が来た。
正直、毎年なんとなく書いて出してる。
これで損してないのか、ちょっと不安…
夫婦と子どもで暮らす、会社員の40代の方へ。
今年は、税金が軽くなる方向にルールが変わりました。
下の例のご家庭だと、所得税は年8,700円ほど軽くなる計算です。
ただ、書かないと使えない分もあります。
よく書く3枚を、記入例つきで順番に見ていきますね。
でも、全部読むのは正直しんどい…
大丈夫です。
読むのは、自分に関係ある書類だけでOKです。
紙がそろっていれば、書くのは10分ほど。
下の目次から、必要なところに飛んでください。
この中に1つでも当てはまったら、読んでください
- 会社員・パートで、会社から年末調整の紙(またはアプリの案内)が来た
- 結婚している。または、子どもや親を養っている
- 生命保険・地震保険・iDeCoのどれかに入っている
書き忘れると、払いすぎた税金がそのままになります。
あとから確定申告でも取り戻せますが、今書くのがいちばんラクです。
会社から配られた紙をそろえて、保険会社から届いたハガキ(控除証明書)を探す。紙を横に置いて、この記事の「⑤ 3枚の書き方」をまねすれば書けます。
① 年末調整って、そもそも何?
毎月の給料から引かれている所得税は、「仮の金額」です。
12月に、会社が1年分の税金を計算し直します。
払いすぎなら戻り、足りなければ引かれます。
ことば所得税=給料などのもうけにかかる国の税金。毎月の給料から、先に引かれています。
ことば控除(こうじょ)=税金を計算するときに、収入から引いてもらえる金額。多いほど、税金が安くなります。家族や保険の分を申告すると、ふえます。
たとえるなら、1年分の税金の「答え合わせ」です。
あなたが書くのは、答え合わせに必要な「家族」と「保険」の情報です。
書かないと、どうなるの?
使えるはずの控除が使えず、税金を多く払ったままになります。
ただ、出し忘れても、あとから確定申告で取り戻せます。
なので、あわてなくて大丈夫ですよ。
② 2026年に変わった4つのこと
今年(令和8年分)は、税金が軽くなる方向の改正が入りました。
ことば基礎控除=だれでも使える引き算。今年は、ほとんどの人が104万円です。
ことば扶養=家族を養っていること。年収が少ない家族を申告すると、あなたの税金が安くなります。
| 項目 | 2025年 | 2026年 |
|---|---|---|
| 基礎控除所得489万円以下の人 | 58〜95万円 | 104万円 |
| 給与所得控除の最低額 | 65万円 | 74万円 |
| 扶養に入れる年収給与だけの場合 | 123万円以下 | 136万円以下 |
| 一般の生命保険料控除の上限23歳未満の扶養親族がいる人 | 4万円 | 6万円 |
国税庁「令和8年分 年末調整のしかた(昨年と比べて変わった点)」より。基礎控除104万円と生命保険の特例は、令和8・9年分の措置です。
このおかげで、所得税がかからない年収のラインが上がりました。
160万円から178万円です。
改正は12月1日からなので、毎月の給料ではまだ反映されていません。
そのぶん、12月の年末調整でまとめて精算されます。
今年の年末調整は、いつもより大事な1回です。
基礎控除が88万円から104万円に。
生命保険料控除が1万円ふえて、
所得税は年8,700円ほど軽くなる計算です(税率5%の場合)。
このうち生命保険の分は、申告書に書いた人だけが使えます。
じゃあ、何もしなくても得するの?
基礎控除の分は、会社が計算してくれます。
ただ、扶養や生命保険の特例は、申告書に書かないと使えません。
書かなければ、ふえた分は受け取れないままです。
どちらも会社が計算するので、申告書に書く欄はありません。
③ 書く前にそろえるもの
手元にあると、10分で書けます
- 会社から配られた申告書(または会社のアプリ・システム)
- 生命保険・地震保険の控除証明書(10〜11月ごろハガキで届く)
- iDeCoの掛金の証明書(自分の口座から払っている人)
- 自分で払った国民年金などの領収書(家族の分も)
- 家族の、今年の年収の見込み(パート・アルバイトの給与明細など)
- 家族のマイナンバー(会社によっては不要)
ハガキ、どこかにいっちゃった…
保険会社に連絡すると、再発行してもらえます。
会員ページから印刷できる会社も多いですよ。
④ いちばん間違えやすい「収入」と「所得」
申告書では、「収入」と「所得」を書き分けます。
ここを間違える人が、いちばん多いです。
| 意味 | 例 | |
|---|---|---|
| 収入 | 給与明細の「総支給額」の合計(額面) | 120万円 |
| 所得 | 収入から、給与所得控除を引いた額 | 46万円 |
ことば給与所得控除=会社員の「経費」のようなもの。年収から、自動で引いてもらえます。
2026年は、給与所得控除の最低額が74万円です。
年収220万円までの人は、「収入−74万円」が所得です。
それより上の人は、下の式で計算します。
| 給与の年収 | 給与所得控除 |
|---|---|
| 220万円まで | 74万円(一律) |
| 220万円超〜360万円 | 年収×30%+8万円 |
| 360万円超〜660万円 | 年収×20%+44万円 |
| 660万円超〜850万円 | 年収×10%+110万円 |
| 850万円超 | 195万円(上限) |
計算してみると
| 年収 | 給与所得控除 | 所得 |
|---|---|---|
| 120万円(パート) | 74万円 | 46万円 |
| 300万円 | 98万円 | 202万円 |
| 450万円 | 134万円 | 316万円 |
令和8年分。年収660万円未満は、国税庁の表(端数の処理あり)で決まるので、ここは目安です。
| 給与の年収 | 所得 | 扶養のライン |
|---|---|---|
| 136万円 | 62万円 | 扶養・配偶者控除まで |
| 197万円 | 123万円 | 特定親族特別控除まで(19〜22歳) |
給与だけの場合の目安。正確な金額は、国税庁「給与所得控除後の給与等の金額の表(令和8年分)」で確認できます。
家族の収入は、見込みでいいの?
はい。
12月までの給料も入れた、1年分の見込みで大丈夫です。
11月までの明細に、12月分を足して書く人が多いです。
⑤ 3枚の書き方(記入例つき)
例のご家庭で書いてみます。
あなたは年収450万円、配偶者はパートで年収120万円。
子どもは17歳と9歳です。
赤い番号の順に、上から書けばOKです。
① 基礎控除申告書(全員)
全員が出す、いちばん大事な1枚です。
配偶者控除・特定親族特別控除・所得金額調整控除も、
この1枚にまとまっています。
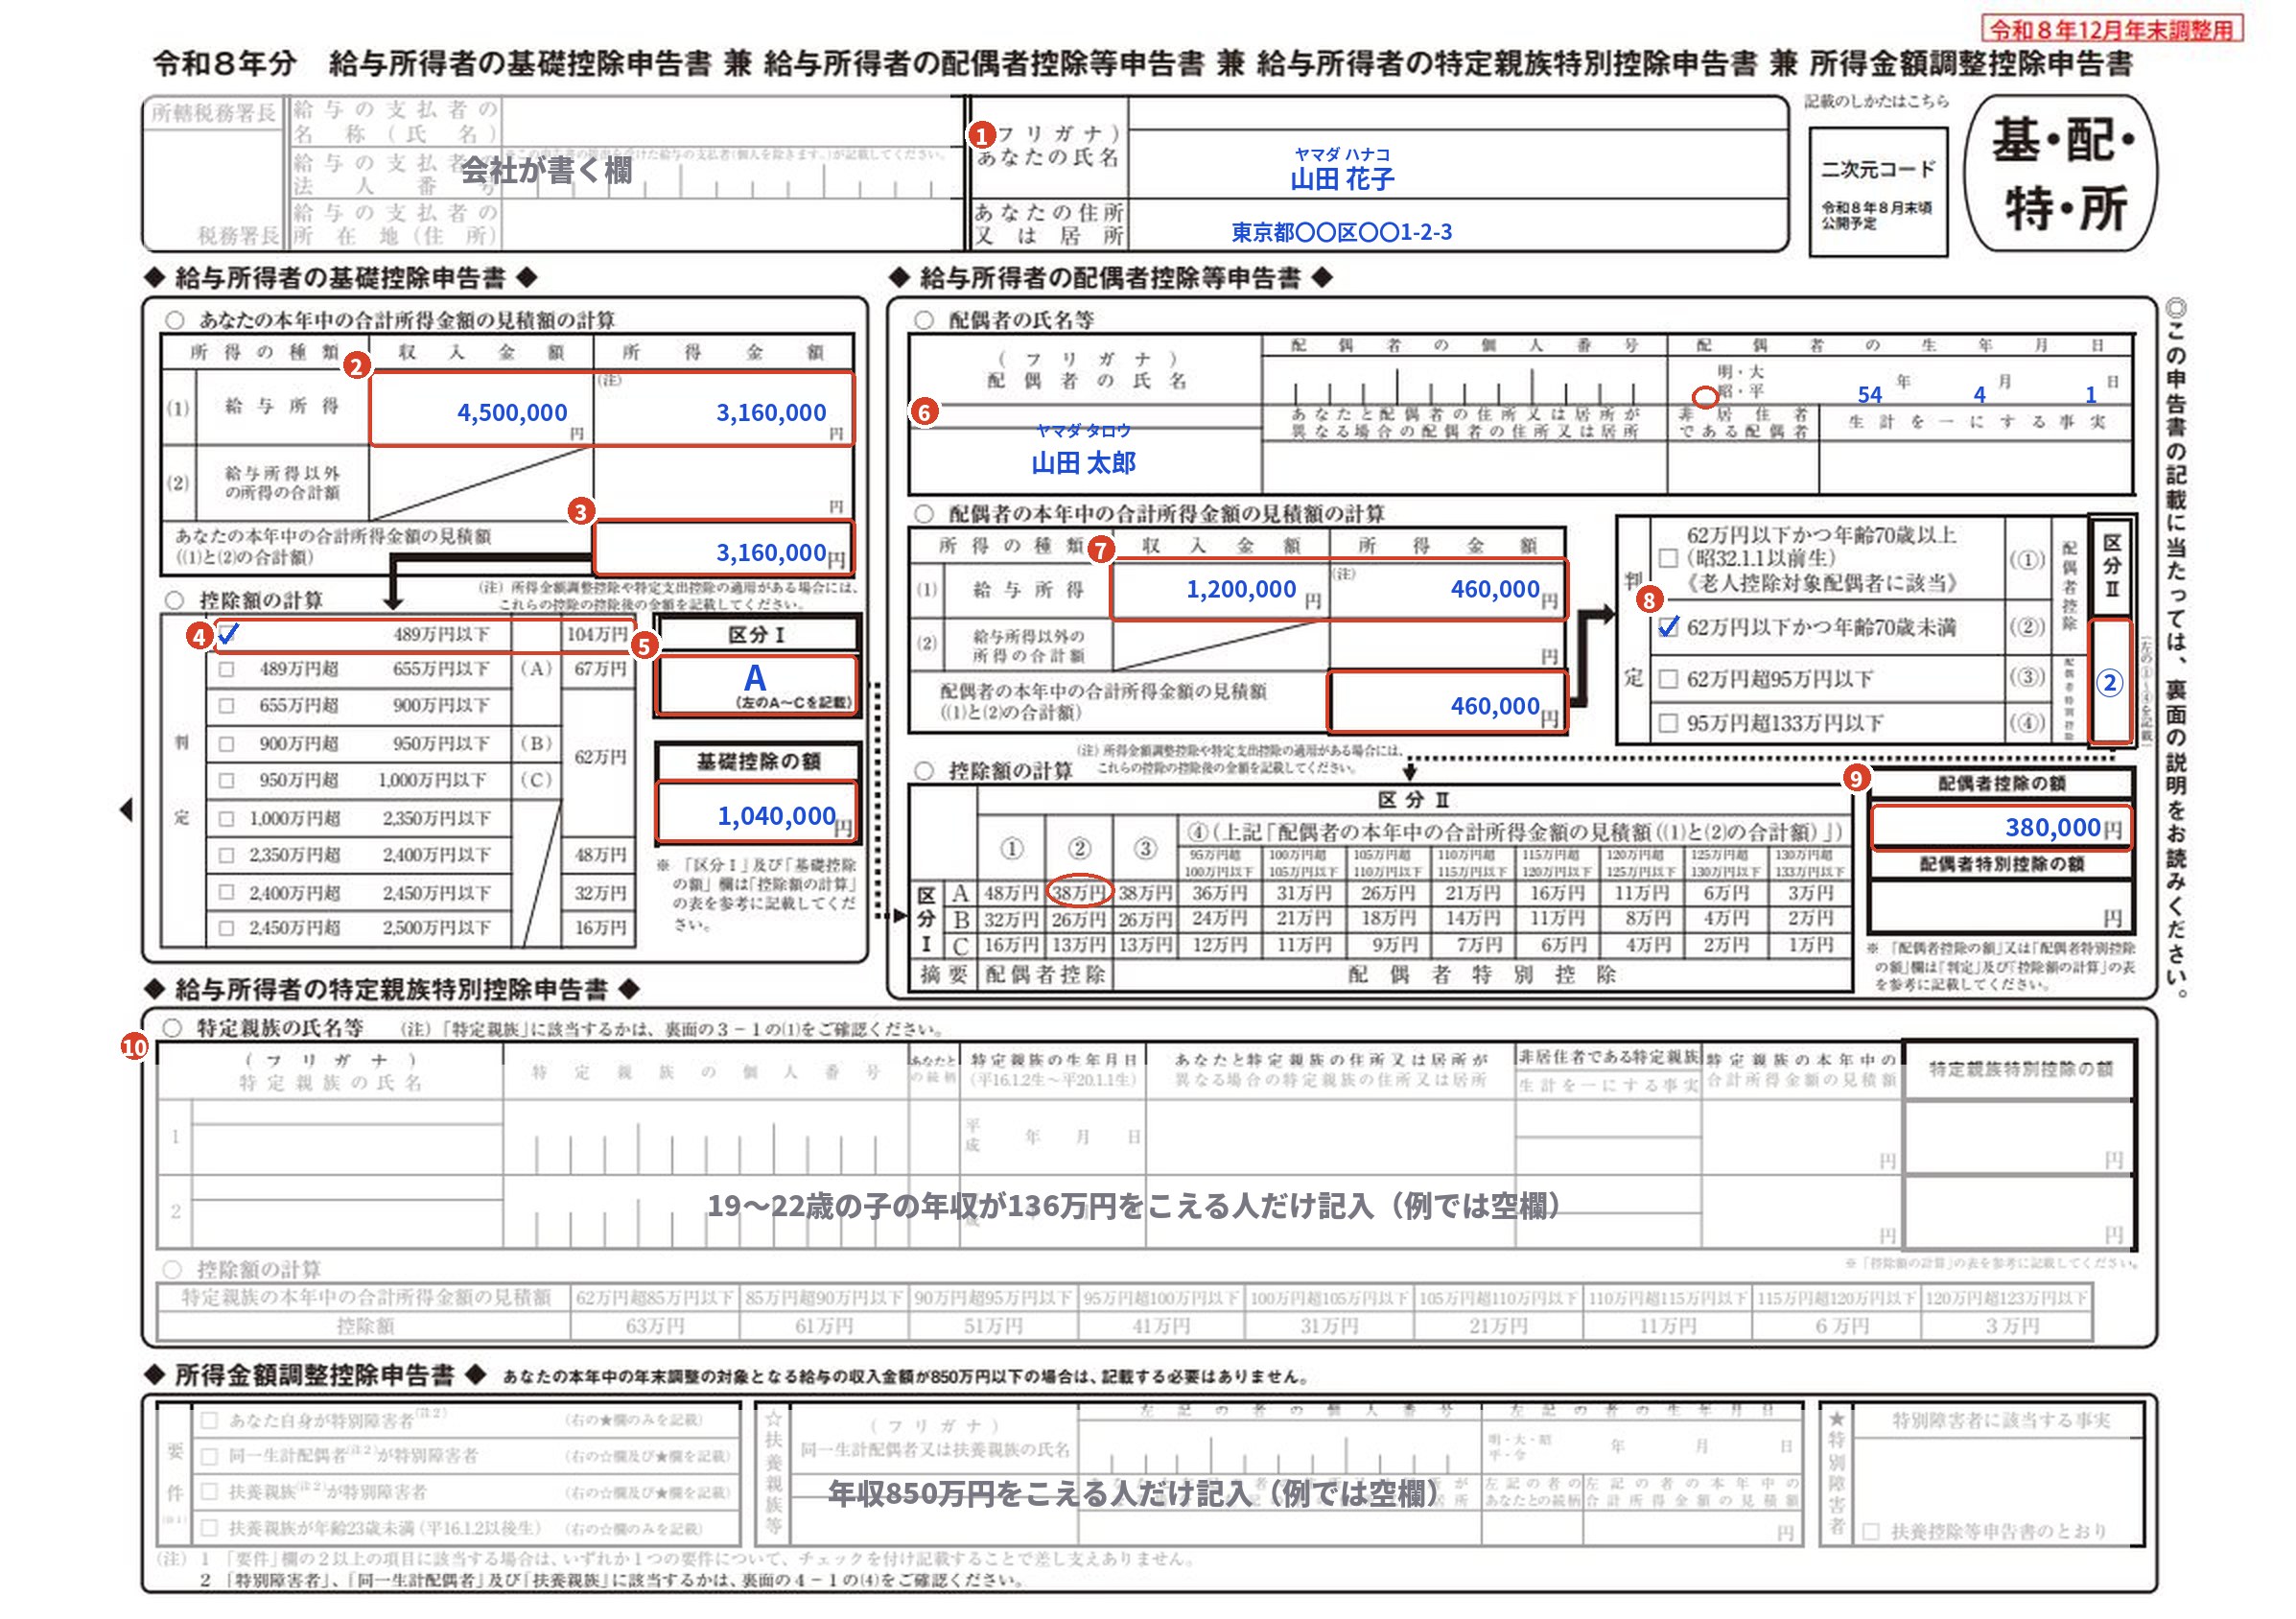
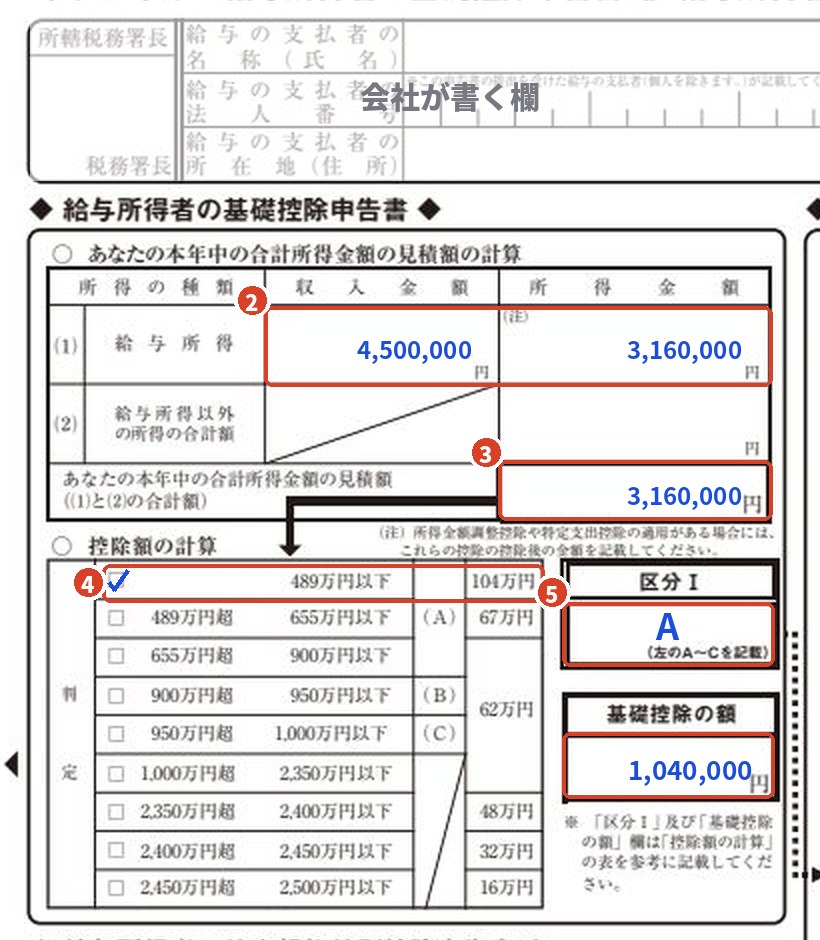
左半分を拡大(あなたの基礎控除)
右半分を拡大(配偶者控除)
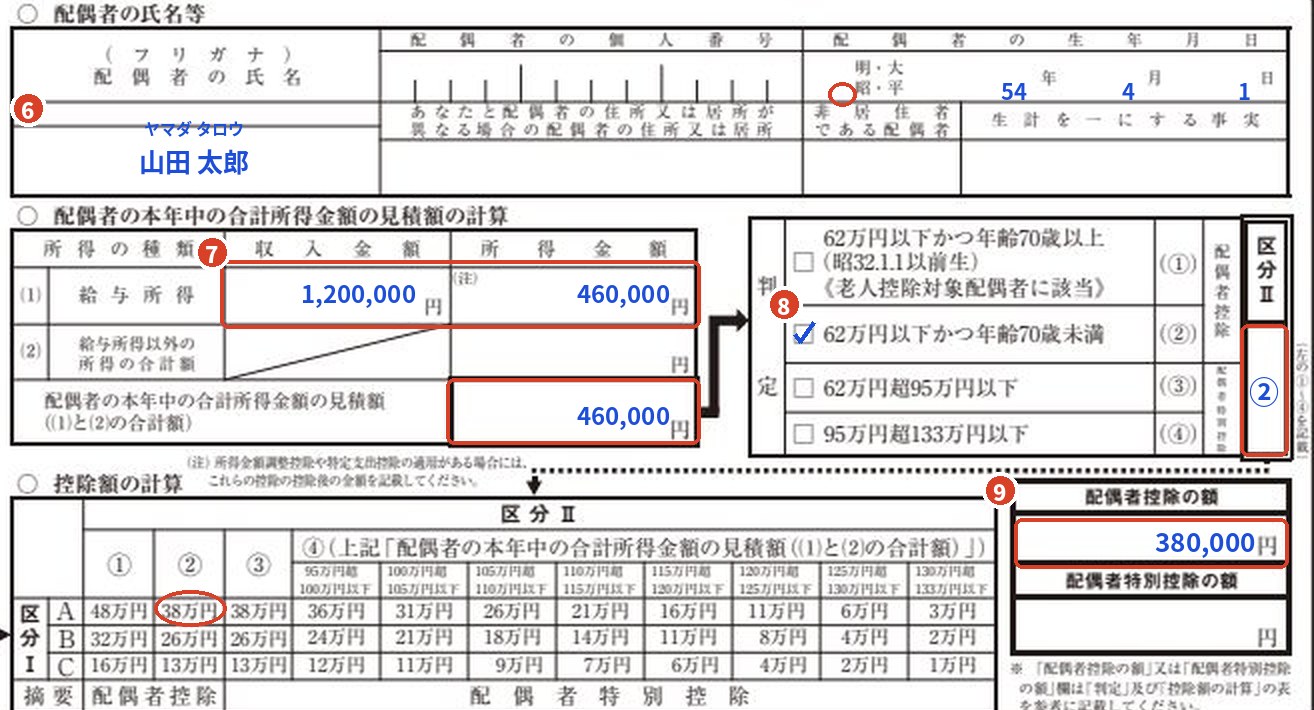
ことば配偶者控除=夫や妻の年収が少ないときに使える引き算。年収136万円まではこれ、こえると「配偶者特別控除」になります。
ことば特定親族特別控除=19〜22歳の子が、バイト代で扶養からはずれても使える引き算。
年収197万円までは、引き算が残ります。
- あなたの名前と住所(左上の灰色のところは会社が書く欄)
- 給与の年収の見込み(例:450万円)と、所得(例:316万円)
- 合計所得の見積額(給与だけなら、2と同じ数字)
- 「489万円以下」の行にチェック
- 区分Ⅰに「A」、基礎控除の額に「1,040,000」
- 配偶者の名前と生年月日(昭和・平成に○)
- 配偶者の年収・所得・合計を順に(例:年収120万円、所得46万円)
- 判定の②(62万円以下かつ70歳未満)にチェックして、区分Ⅱに「②」
- 下の表で、区分Ⅰ「A」の行と「②」の列が交わる38万円を、配偶者控除の額へ
- 特定親族・所得金額調整控除は、当てはまる人だけ(例では空欄)
配偶者の年収が、ぎりぎり136万円くらい…
その場合は、配偶者控除ではなく「配偶者特別控除」になります。
同じ欄の表で、所得の行に○をつければ大丈夫です。
基礎控除の額(令和8年分)
所得900万円以下なら、区分Ⅰは「A」です。
| あなたの所得(見積額) | 区分Ⅰ | 基礎控除 |
|---|---|---|
| 489万円以下 | A | 104万円 |
| 489万円超〜655万円 | A | 67万円 |
| 655万円超〜900万円 | A | 62万円 |
| 900万円超〜950万円 | B | 62万円 |
| 950万円超〜1,000万円 | C | 62万円 |
| 1,000万円超〜2,350万円 | — | 62万円 |
| 2,350万円超〜2,400万円 | — | 48万円 |
| 2,400万円超〜2,450万円 | — | 32万円 |
| 2,450万円超〜2,500万円 | — | 16万円 |
| 2,500万円超 | — | 0円 |
所得489万円は、給与だけなら年収およそ665万円です。たいていの家庭は「A・104万円」で終わります。
書く前に、紙の右上が「令和8年分」になっているか見てください。
配偶者控除の額
配偶者のパート収入を見込みで書くと、控除の額が決まります。
| 配偶者の給与(見込み) | 使える控除 | 控除額 |
|---|---|---|
| 136万円以下 | 配偶者控除 | 38万円 |
| 136万円超〜169万円 | 配偶者特別控除 | 38万円 |
| 169万円超〜207万円 | 配偶者特別控除 | 36万〜3万円 (段階的に減る) |
| 207万円超 | なし | 0円 |
あなたの所得が900万円以下(給与だけなら年収1,095万円以下)の場合。配偶者が70歳以上なら、配偶者控除は48万円です。
社会保険の「106万円」「130万円(19〜22歳は150万円)」は、別の決まりで判定します。
106万円の条件(月8.8万円)はなくす方向で進んでいて、週20時間以上などの条件は残ります。くわしくは勤務先に確認してください。
② 扶養控除等(異動)申告書
家族の情報を書く紙です。
年末調整と一緒に、来年分(令和9年分)も出すよう言われることが多いです。
② 扶養控除等(異動)申告書例:配偶者と子ども2人(17歳・9歳)
本物の様式は、国税庁の記載例(PDF)で確認できます。
ことば住民税=住んでいる市区町村に払う税金。16歳未満の子の情報は、こちらの計算に使います。
- 自分の名前・住所・世帯主を書く(ここは全員)
- 配偶者の所得が95万円以下なら、配偶者の欄に書く
- 16歳以上の扶養家族は、控除対象扶養親族の欄へ
- 16歳未満の子は、下の「住民税に関する事項」へ
16歳未満の子は、書かなくていいの?
所得税の扶養控除はありませんが、住民税の計算に使います。
なので、下の住民税の欄に書いてください。
家族ごとの、書く欄と控除の額
| 家族 | 書く欄 | 控除額 |
|---|---|---|
| 16〜18歳・23〜69歳の家族 (給与136万円以下) | 控除対象扶養親族 | 38万円 |
| 19〜22歳の子 (給与136万円以下) | 控除対象扶養親族(特定扶養) | 63万円 |
| 19〜22歳の子 (給与136万円超〜197万円) | 基礎控除申告書の「特定親族特別控除」 | 63万〜3万円 |
| 70歳以上の親 (給与136万円以下) | 控除対象扶養親族(老人扶養) | 48万円 (同居なら58万円) |
| 16歳未満の子 | 住民税に関する事項 | 所得税はなし |
年齢は12月31日時点です。19〜22歳の子のバイト代が174万円以下なら、扶養控除等申告書の欄にも書きます。
③ 保険料控除申告書
保険の控除証明書を見ながら、金額を写すだけです。
今年は、23歳未満の子がいる人向けの欄がふえました。
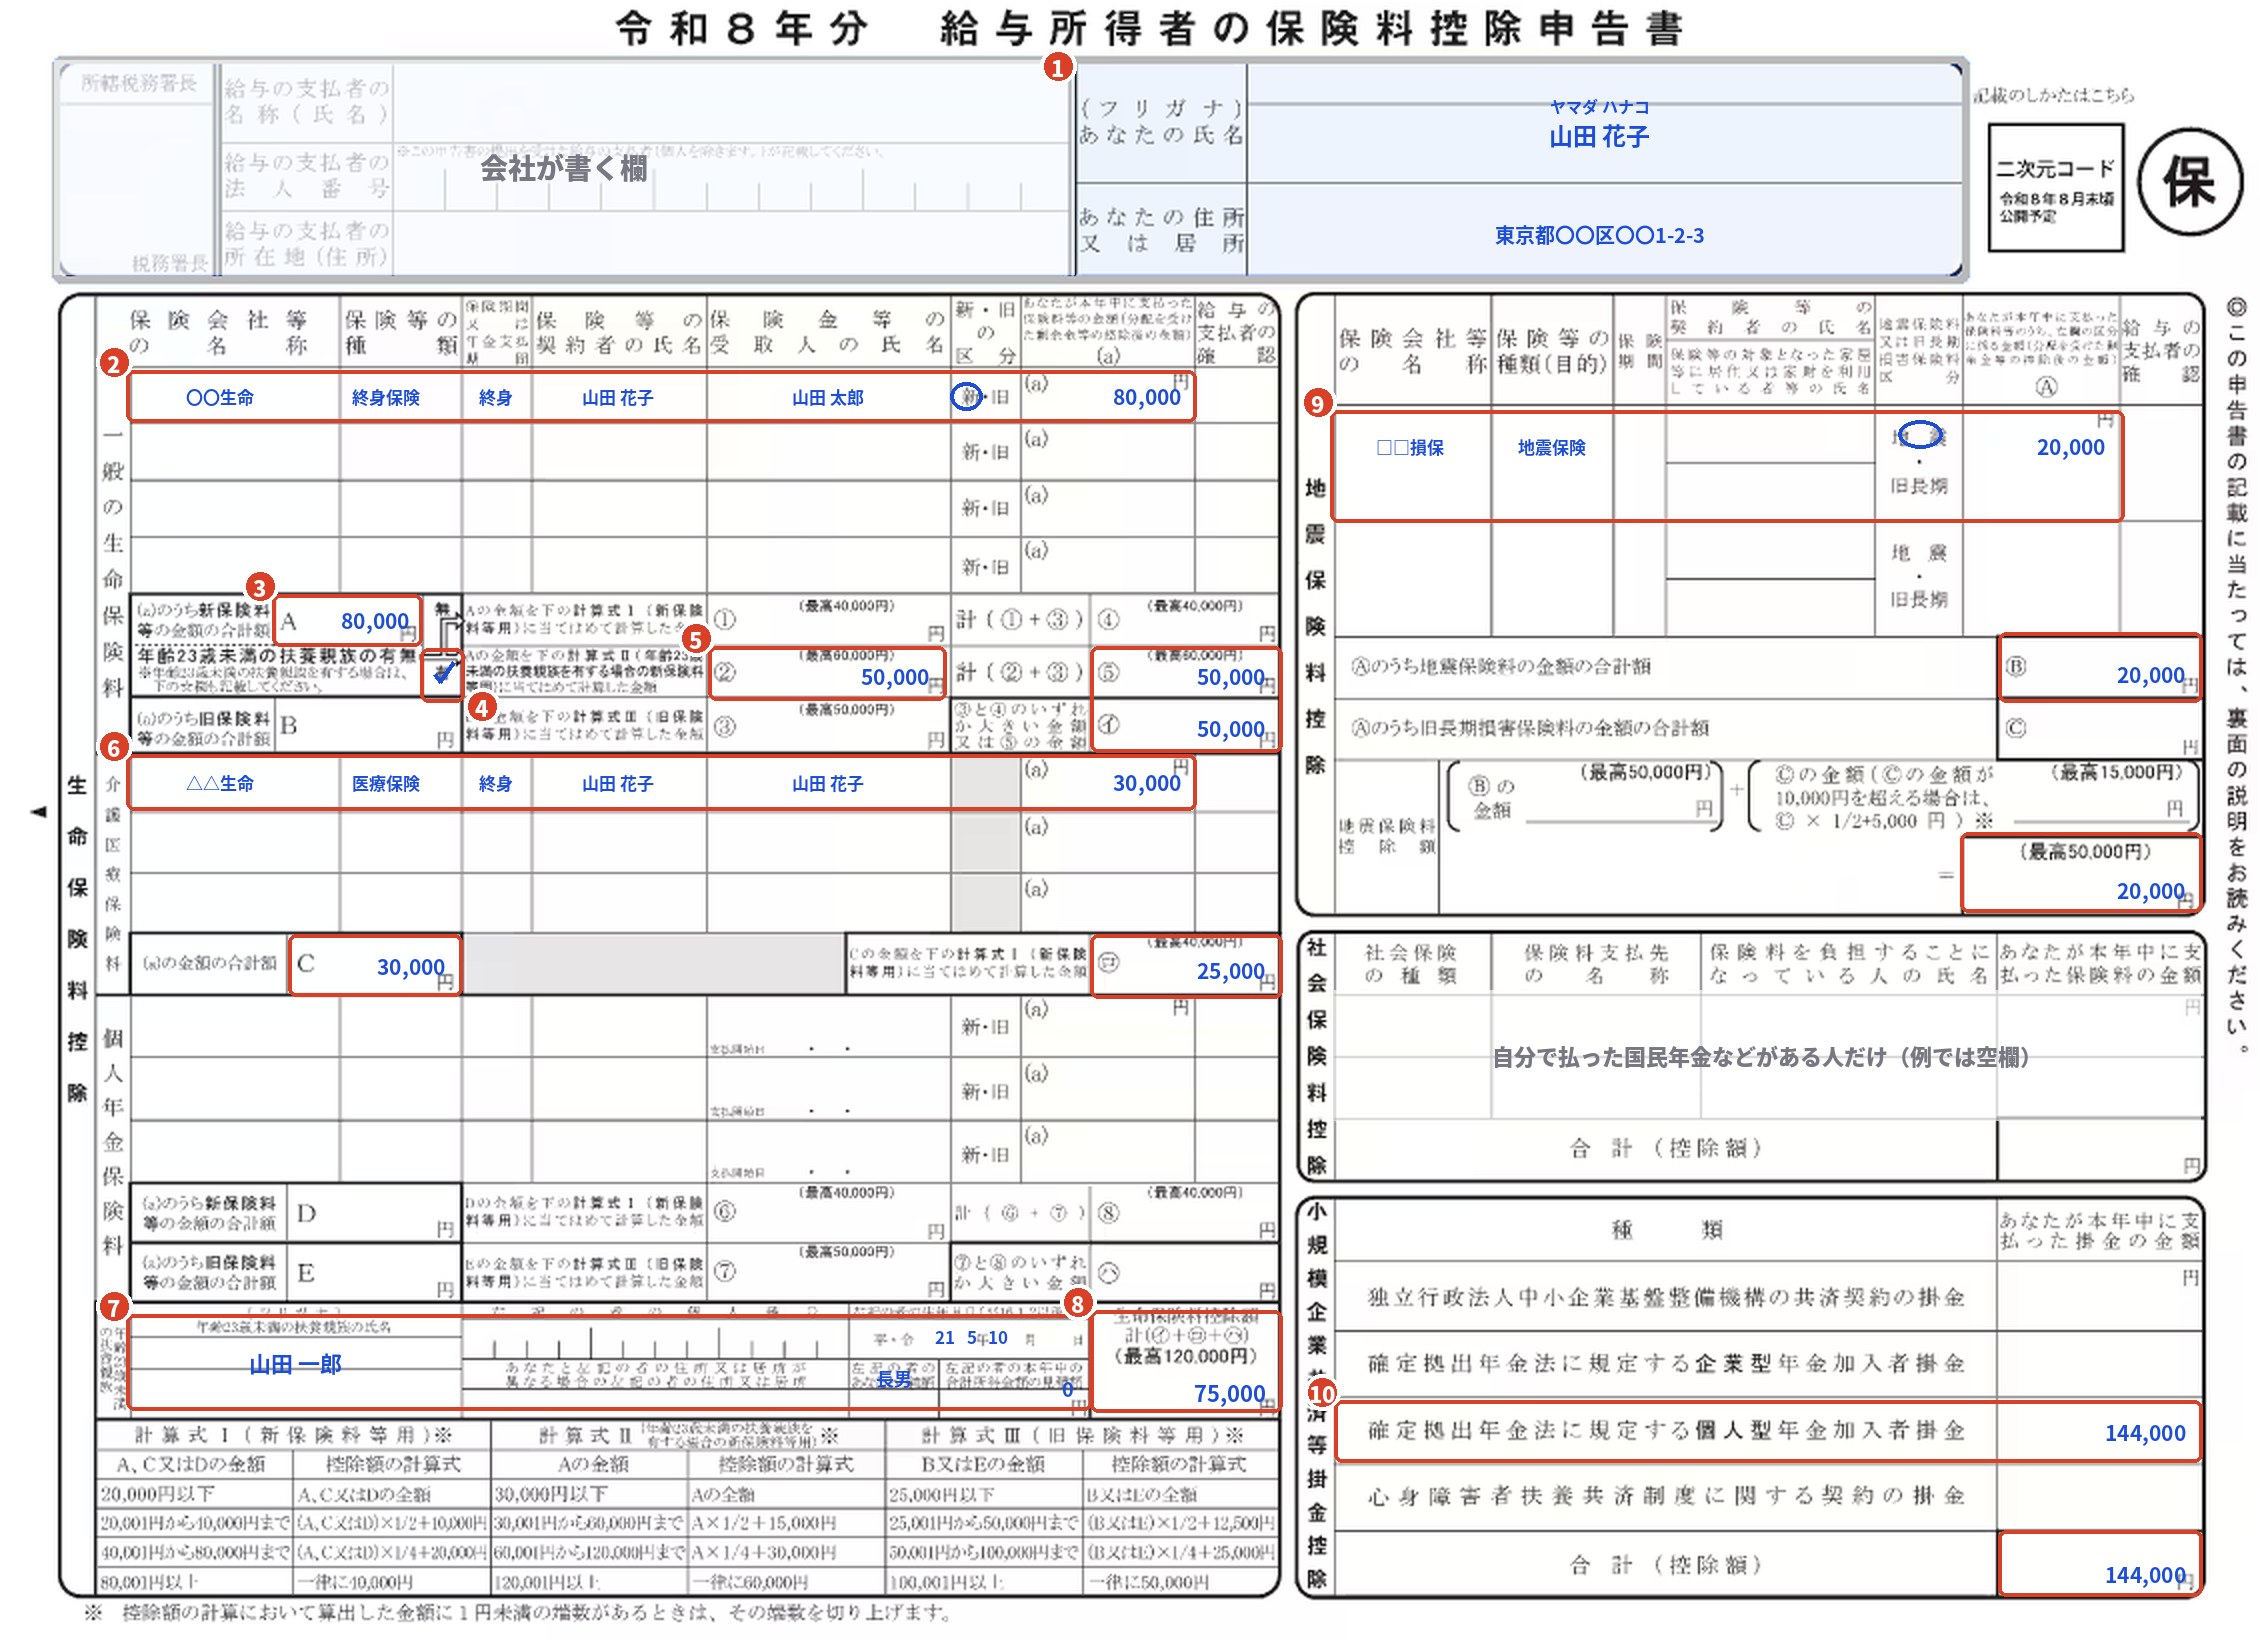
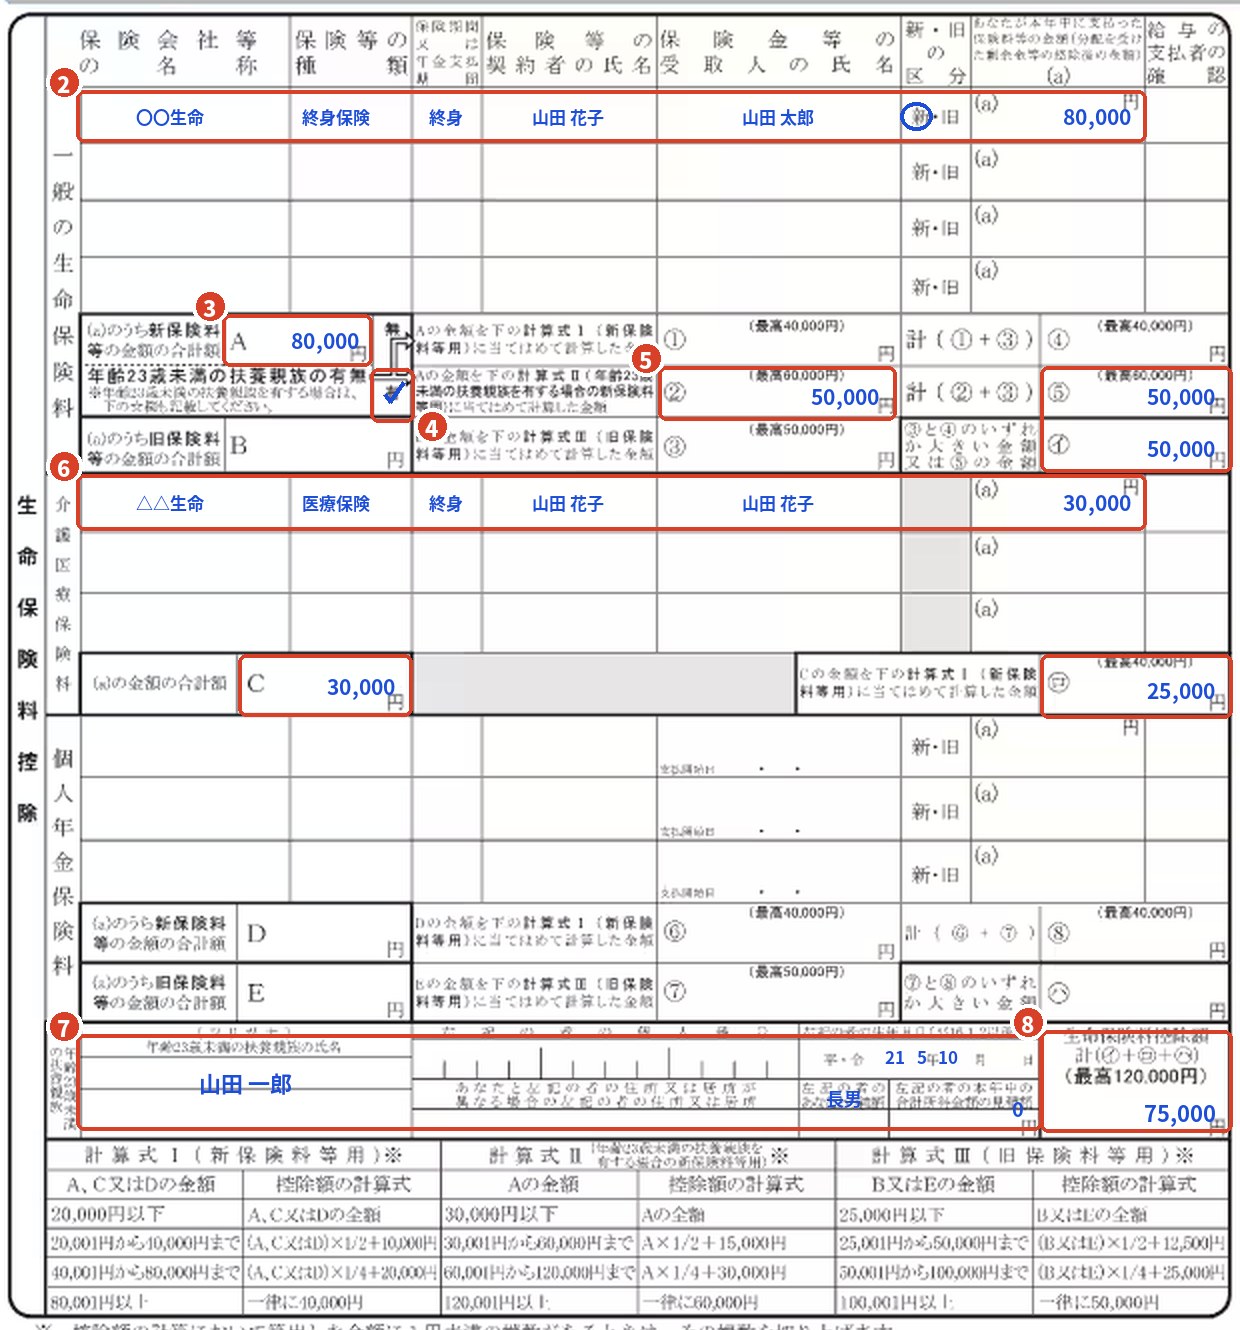
左半分を拡大(生命保険・医療保険)
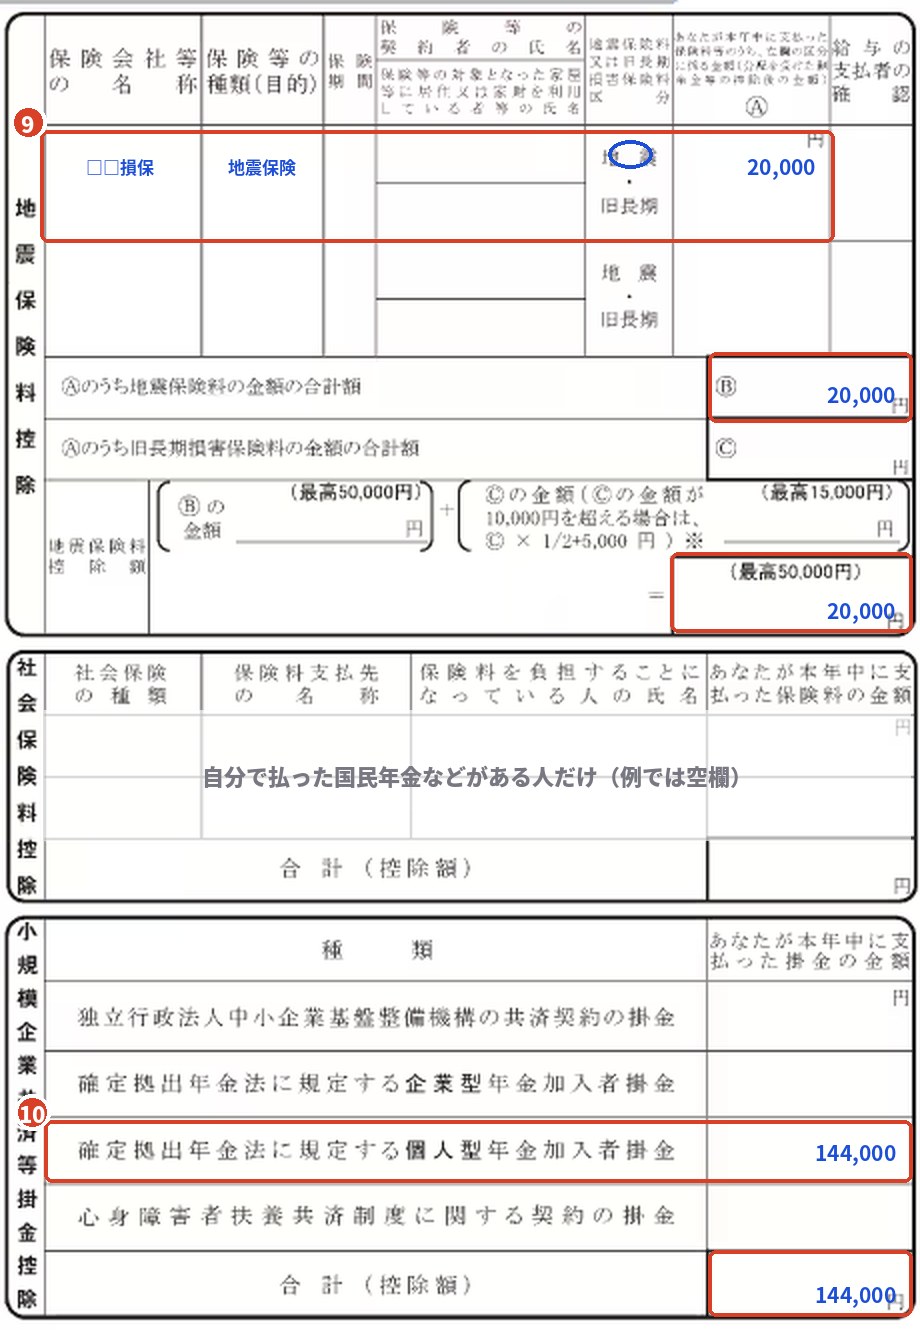
右半分を拡大(地震保険・iDeCo)
- あなたの名前と住所(左上の灰色のところは会社が書く欄)
- 一般の生命保険の控除証明書を、そのまま写す(会社名・種類・期間・契約者・受取人・新旧・金額)
- 新しい保険(新)の合計をAへ(例:80,000)
- 23歳未満の扶養家族がいるので、「有」にチェック
- 計算式Ⅱで計算して(8万円×1/4+3万円=5万円)、②・⑤・㋑へ
- 医療保険(介護医療)も証明書を写して、Cへ。計算式Ⅰで25,000を㋺へ
- ☆の欄に、23歳未満の子の名前・生年月日・続柄・所得の見積額
- 生命保険料控除額は、50,000+25,000で75,000
- 地震保険も証明書を写して、20,000(5万円までは全額)
- iDeCoの掛金は「個人型年金加入者掛金」の行へ(例:144,000)
計算がむずかしい…
会社のアプリなら、金額を入れると自動で計算してくれます。
紙の人は、申告書の裏の計算式を見ながらで大丈夫です。
⑥ 税金は、いつ戻ってくる?
多くの会社では、12月か1月の給料と一緒に戻ってきます。
給与明細に「年末調整還付」などと書かれています。
1月には、1年分の結果が書かれた「源泉徴収票」がもらえます。
住宅ローンを組むときや、確定申告で使います。
捨てずに、とっておいてくださいね。
戻ってきたお金、どうしよう?
使い道を決めておかないと、なんとなく消えがちです。
貯金にするか、家族のごほうびにするか。
先に決めておくと、気持ちよく使えますよ。
⑦ 年末調整でできないこと(確定申告)
ここからは、年末調整では戻りません。
自分で確定申告をした人だけ、税金が戻ります。
当てはまったら、確定申告へ
- 医療費控除:家族分を合わせて、年10万円をこえた(総所得200万円未満の人は、所得の5%をこえた)
- セルフメディケーション税制:健康診断などを受けていて、市販薬が年1万2,000円をこえた(上限8万8,000円。医療費控除とはどちらか)
- ふるさと納税が6自治体以上:5自治体以内ならワンストップ特例で申告は不要。ただ、医療費控除などで確定申告をすると、ワンストップは使えなくなるので寄附も書く
- 住宅ローン控除の1年目:最初の年だけ確定申告。2年目からは年末調整でOK
- 年の途中で退職して、年末調整をしていない:払いすぎた税金が戻ることが多い
- 申告が必要な人:副業などの所得が20万円をこえた人、年収2,000万円をこえる人
| いつ | 内容 |
|---|---|
| 2027年2月16日(火)〜3月15日(月) | 2026年分の確定申告。納める人は、この日までに納付 |
| 2027年1月1日から | 税金が戻るだけの人(還付申告)は、2月を待たずに出せます。5年間さかのぼれます |
用意するもの:源泉徴収票(1月ごろ会社からもらう)、控除の証明書(医療費の明細・寄附の証明・保険のハガキ)、マイナンバーカードとスマホ、還付を受け取る口座。
税務署に行くのは、ハードルが高い…
国税庁の「確定申告書等作成コーナー」なら、スマホで完結します。
源泉徴収票をカメラで読み取る機能もありますよ。
混む前の1月に出すのが、いちばんラクです。
⑧ 出す前のチェックリスト
出す前に、ここだけ見直してください
- 用紙の右上が「令和8年分」になっている
- 家族の「収入」と「所得」を書き分けた
- 基礎控除は、判定・区分Ⅰ・控除額まで書いた
- 配偶者・子どもの年収は、12月分まで入れた見込みで書いた
- 16歳未満の子は、住民税の欄に書いた
- 生命保険は、証明書の「新・旧」を見て書いた
- 23歳未満の扶養家族がいる人は、「有」に○をつけた
- 控除証明書(ハガキ)を、申告書と一緒に出した
- 19〜22歳の子のバイト収入を確かめた(136万円・197万円)
- 今年、家族が新しく扶養に入った人は、扶養控除等申告書を出し直した
- 来年分(令和9年分)の扶養控除等申告書も、いっしょに出した
- 自分で払った国民年金・iDeCoの証明書を添えた
- 住宅ローン控除の2年目以降の人は、控除申告書も出した
- 医療費10万円超・ふるさと納税6自治体以上の人は、確定申告の準備をした
- 署名・日付を書いた(会社による)
見積額と実際の収入がズレて、控除額が変わりそうなときは、勤務先に伝えてください。
あとから気づいた分は、確定申告で直せます。
よくある質問
書き忘れた控除があったら、どうなりますか?
1月に源泉徴収票が出る前なら、会社に申告書を出せば、年末調整をやり直してもらえることがあります。
そのあとなら、自分で確定申告をすれば取り戻せます。
子どものアルバイト収入が136万円をこえそうです。
19〜22歳の子なら、給与収入が197万円以下(所得123万円以下)まで「特定親族特別控除」が使えます。
基礎控除申告書の、特定親族特別控除の欄に書きます。
共働きです。子どもの扶養はどちらに入れますか?
どちらか一方だけです。
夫婦の両方で、同じ子を扶養控除にすることはできません。
所得が多いほうに入れると、税金が軽くなることが多いです。
生命保険料の控除証明書をなくしました。
保険会社に連絡すると、再発行してもらえます。
会員ページから印刷できる会社もあります。
iDeCoの掛金は、どこに書きますか?
保険料控除申告書の「小規模企業共済等掛金控除」の欄です。
国民年金基金連合会から届く証明書の金額を書きます。
会社の給料から天引きされている場合は、書かなくて大丈夫です。
ふるさと納税や医療費控除は、年末調整でできますか?
できません。
どちらも確定申告が必要です。
ふるさと納税は、5団体以内ならワンストップ特例も使えます。
今日、保険のハガキを1か所に集めておく。書くのは、紙がそろってからで大丈夫。
10分で終わります。
ほかにも、お金の手続きで知っておくことある?
LINEで「資料」と送ると、わたしが作ったお金の資料をまとめて見られます。
無料で、友だち追加して送るだけです。
年末調整が終わったら、よかったら使ってみてください。
【免責事項】本記事は令和8年分(2026年)の年末調整について、2026年10月29日時点の国税庁の資料などをもとにまとめた一般的な情報です。記入例は書く場所をわかりやすくした図で、実際の様式とは見た目が異なります。勤務先によって提出方法や書き方の指示が異なる場合があるため、最終的には勤務先の案内と国税庁の資料をご確認ください。個別の税務判断は、税務署や税理士にご相談ください。
›3枚の書き方を見る